
ปิดบริษัท ปี 2569 ขั้นตอนและเอกสาร

ตรวจสอบข้อมูลล่าสุด: 13 ตุลาคม 2569 | ผู้ตรวจทาน : อภิรักษ์ บวบทอง
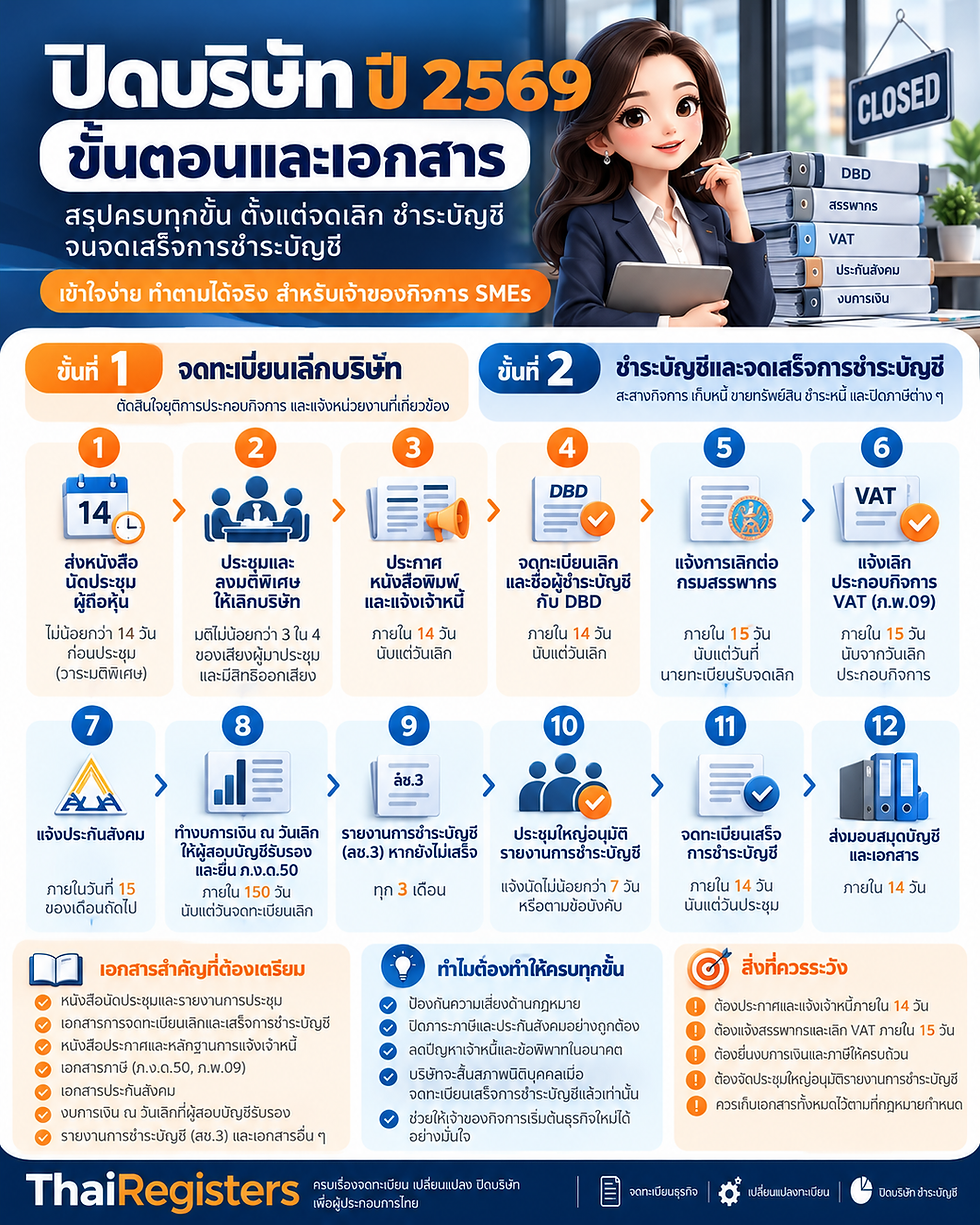
การปิดบริษัท 2569 สำหรับบริษัทจำกัดมี 2 ขั้นหลัก ขั้นแรกคือประชุมผู้ถือหุ้นลงมติพิเศษให้เลิกบริษัท แล้วจดทะเบียนเลิก ประกาศหนังสือพิมพ์ และแจ้งเจ้าหนี้ภายใน 14 วัน ขั้นที่สองคือผู้ชำระบัญชีสะสางทรัพย์สินและหนี้สิน ทำงบการเงิน ณ วันเลิกให้ผู้สอบบัญชีรับอนุญาตรับรอง ยื่นภาษี ปิด VAT และประกันสังคม แล้วจดทะเบียนเสร็จการชำระบัญชีกับกรมพัฒนาธุรกิจการค้า (DBD)
ปิดบริษัทต้องทำอะไรบ้าง ภาพรวมทั้งกระบวนการ
การปิดบริษัทไม่ใช่การยื่นคำขอครั้งเดียว แต่เป็นกระบวนการ "เลิก" แล้วตามด้วย "ชำระบัญชี" ตามประมวลกฎหมายแพ่งและพาณิชย์ (ป.พ.พ.) ซึ่งบริษัทจะสิ้นสภาพนิติบุคคลจริงก็ต่อเมื่อจดทะเบียนเสร็จการชำระบัญชีแล้วเท่านั้น
• การเลิกบริษัท คือการตัดสินใจยุติการประกอบกิจการ ตาม ม.1236 เหตุเลิกมีได้หลายกรณี เช่น ตามข้อบังคับ ครบกำหนดเวลา ทำกิจการเสร็จ มีมติพิเศษให้เลิก หรือล้มละลาย กรณีที่พบบ่อยที่สุดสำหรับ SMEs คือ มติพิเศษของผู้ถือหุ้น
• การชำระบัญชี คือการสะสางกิจการ เก็บหนี้ ขายทรัพย์สิน ชำระหนี้ และคืนเงินที่เหลือให้ผู้ถือหุ้น ตาม ม.1249 บริษัทที่เลิกแล้วยังถือว่าตั้งอยู่ตราบเท่าที่จำเป็นเพื่อการชำระบัญชี
ข้อมูลจาก Thai PBS ระบุว่าช่วงมกราคม–พฤษภาคม 2569 มีการจดทะเบียนเลิกกิจการ 5,264 ราย เพิ่มขึ้น 10.22% สะท้อนว่าผู้ประกอบการจำนวนไม่น้อยกำลังเผชิญคำถามเดียวกันนี้
ตารางภาพรวมขั้นตอนปิดบริษัทและเส้นตายตามกฎหมาย
ลำดับ | ขั้นตอน | ผู้รับผิดชอบ | เส้นตาย/ข้อกำหนด (ข้อกฎหมาย) |
1 | ส่งหนังสือนัดประชุมผู้ถือหุ้นวาระเลิกบริษัท | กรรมการ | ไม่น้อยกว่า 14 วันก่อนประชุม (วาระมติพิเศษ) ม.1175 |
2 | ประชุมและลงมติพิเศษให้เลิก ตั้งผู้ชำระบัญชี | ผู้ถือหุ้น | มติไม่น้อยกว่า 3 ใน 4 ของเสียงผู้มาประชุมและมีสิทธิออกเสียง ม.1194 |
3 | ประกาศหนังสือพิมพ์และส่งจดหมายลงทะเบียนถึงเจ้าหนี้ | ผู้ชำระบัญชี | ภายใน 14 วันนับแต่วันเลิก ม.1253 |
4 | จดทะเบียนเลิกและชื่อผู้ชำระบัญชีกับ DBD | ผู้ชำระบัญชี | ภายใน 14 วันนับแต่วันเลิก ม.1254 |
5 | แจ้งการเลิกต่อกรมสรรพากร | ผู้ชำระบัญชีและผู้จัดการ | ภายใน 15 วันนับแต่วันที่นายทะเบียนรับจดเลิก ป.รัษฎากร ม.72 |
6 | แจ้งเลิกประกอบกิจการ VAT (ภ.พ.09) | ผู้ชำระบัญชี | ภายใน 15 วันนับจากวันเลิกประกอบกิจการ ม.85/15 |
7 | แจ้งประกันสังคม | นายจ้าง/ผู้ชำระบัญชี | ภายในวันที่ 15 ของเดือนถัดไป |
8 | ทำงบการเงิน ณ วันเลิก ให้ผู้สอบบัญชีรับอนุญาตรับรอง และยื่น ภ.ง.ด.50 | ผู้ชำระบัญชี | ภายใน 150 วันนับแต่วันจดทะเบียนเลิก |
9 | รายงานการชำระบัญชี (ลช.3) หากยังไม่เสร็จ | ผู้ชำระบัญชี | ทุก 3 เดือน ม.1267 |
10 | ประชุมใหญ่อนุมัติรายงานการชำระบัญชี | ผู้ถือหุ้น | แจ้งนัดไม่น้อยกว่า 7 วัน หรือตามข้อบังคับ |
11 | จดทะเบียนเสร็จการชำระบัญชี | ผู้ชำระบัญชี | ภายใน 14 วันนับแต่วันประชุม ม.1270 |
12 | ส่งมอบสมุดบัญชีและเอกสาร | ผู้ชำระบัญชี | ภายใน 14 วัน ม.1271 |
หมายเหตุ: DBD ถือว่าการเลิกมีผลตั้งแต่วันที่ลงมติพิเศษ ดังนั้นเส้นตาย 14 วันในข้อ 3 และ 4 เริ่มนับตั้งแต่วันประชุม ไม่ใช่วันที่สะดวกยื่นเอกสาร
ขั้นที่ 1: จดทะเบียนเลิกบริษัทต้องทำอย่างไร
คำตอบสั้น ๆ คือ ต้องนัดประชุมให้ถูกต้อง ลงมติพิเศษ ตั้งผู้ชำระบัญชี แล้วประกาศ แจ้งเจ้าหนี้ และจดทะเบียนเลิกให้ครบภายใน 14 วัน
นัดประชุมผู้ถือหุ้นตาม ม.1175 ฉบับแก้ไข
พ.ร.บ.แก้ไขเพิ่มเติม ป.พ.พ. (ฉบับที่ 23) พ.ศ. 2565 ซึ่งมีผล 7 กุมภาพันธ์ 2566 กำหนดให้ส่งหนังสือนัดประชุมทางไปรษณีย์ตอบรับถึงผู้ถือหุ้นทุกคน สำหรับวาระมติพิเศษต้องส่งไม่น้อยกว่า 14 วันก่อนวันประชุม โดยระบุสถานที่ วัน เวลา วาระ และข้อความที่จะเสนอ บริษัทที่มีแต่หุ้นชนิดระบุชื่อไม่ต้องลงหนังสือพิมพ์นัดประชุมแล้ว แต่ถ้ามีหุ้นชนิดออกให้แก่ผู้ถือ ยังต้องประกาศทางหนังสือพิมพ์หรือสื่ออิเล็กทรอนิกส์
การประชุมทำออนไลน์ได้ตาม พ.ร.ก.ว่าด้วยการประชุมผ่านสื่ออิเล็กทรอนิกส์ พ.ศ. 2563 และส่งหนังสือนัดทางอีเมลได้ แต่ต้องเก็บสำเนาหลักฐานไว้
องค์ประชุมและมติพิเศษ
· องค์ประชุมตาม ม.1178 ต้องมีผู้ถือหุ้นหรือผู้รับมอบฉันทะไม่น้อยกว่า 2 คน และถือหุ้นรวมกันไม่น้อยกว่า 1 ใน 4 ของทุน
· มติพิเศษตาม ม.1194 ต้องได้คะแนนเสียงไม่น้อยกว่า 3 ใน 4 ของจำนวนเสียงของผู้ถือหุ้นที่มาประชุมและมีสิทธิออกเสียง
· ในการประชุมเดียวกันควรตั้งผู้ชำระบัญชี กำหนดอำนาจ และที่ตั้งสำนักงานผู้ชำระบัญชี
ตาม ม.1251 ถ้าไม่ได้ตั้งคนอื่น กรรมการจะเป็นผู้ชำระบัญชีโดยปริยาย
ประกาศหนังสือพิมพ์และแจ้งเจ้าหนี้
ตาม ม.1253 ภายใน 14 วันนับแต่วันเลิก ผู้ชำระบัญชีต้อง (1) ประกาศโฆษณาในหนังสือพิมพ์แห่งท้องที่อย่างน้อย 1 ครั้ง ให้เจ้าหนี้มายื่นทวงหนี้ และ (2) ส่งคำบอกกล่าวทางจดหมายลงทะเบียนถึงเจ้าหนี้ทุกคนที่ปรากฏในบัญชีหรือเอกสารของบริษัท ณ วันที่ตรวจสอบข้อมูล คู่มือ DBD ยังกำหนดให้ประกาศในหนังสือพิมพ์
เช็กลิสต์เอกสารจดทะเบียนเลิก (ขั้นที่ 1)
☐ แบบ ลช.1 คำขอจดทะเบียน
☐ แบบ ลช.2 รายการจดทะเบียนเลิก (ผู้ชำระบัญชีทุกคนลงชื่อ)
☐ สำเนารายงานการประชุมผู้ถือหุ้นที่ลงมติพิเศษ (DBD กำหนดเมื่อตั้งผู้ชำระบัญชีที่ไม่ใช่กรรมการทุกคนหรือกำหนดอำนาจใหม่ แต่ในทางปฏิบัติควรเตรียมไว้เสมอ)
☐ แผนที่ที่ตั้งสำนักงานของผู้ชำระบัญชี
☐ สำเนาบัตรประชาชนผู้ชำระบัญชี
☐ หนังสือมอบอำนาจ (ถ้ามี)
☐ หลักฐานการลงประกาศหนังสือพิมพ์และหลักฐานส่งจดหมายลงทะเบียนถึงเจ้าหนี้
ขั้นที่ 2: ชำระบัญชีและจดทะเบียนเสร็จการชำระบัญชีทำอย่างไร
คำตอบสั้น ๆ คือ ผู้ชำระบัญชีต้องสะสางทรัพย์สินและหนี้สิน ทำงบการเงิน ณ วันเลิกให้ผู้สอบบัญชีรับอนุญาตตรวจสอบ ให้ที่ประชุมอนุมัติ แล้วจดทะเบียนเสร็จการชำระบัญชีภายใน 14 วันนับแต่วันประชุม
งานหลักของผู้ชำระบัญชี
1. ทำงบดุล (งบการเงิน ณ วันเลิก) โดยเร็ว ส่งผู้สอบบัญชีตรวจสอบ แล้วเรียกประชุมใหญ่ตาม ม.1255 เพื่อให้ยืนยันผู้ชำระบัญชีและอนุมัติงบดุลตาม ม.1256
2. เก็บหนี้จากลูกหนี้ ขายทรัพย์สิน และใช้อำนาจตาม ม.1259 เช่น ฟ้องหรือต่อสู้คดี ประนีประนอม และดำเนินกิจการเท่าที่จำเป็นเพื่อชำระสะสาง
3. ชำระค่าธรรมเนียม ภาระติดพัน และค่าใช้จ่ายในการชำระบัญชีก่อนหนี้อื่น ตาม ม.1263
4. ถ้าเจ้าหนี้ไม่มาทวง ให้วางทรัพย์แทนการชำระหนี้ ตาม ม.1264
5. เรียกค่าหุ้นที่ยังค้างได้ตาม ม.1265 และถ้าเรียกครบแล้วทรัพย์สินยังไม่พอชำระหนี้ ต้องร้องขอให้ศาลสั่งล้มละลายทันที ตาม ม.1266
6. คืนทรัพย์สินให้ผู้ถือหุ้นได้เฉพาะส่วนที่ไม่ต้องใช้ชำระหนี้ ตาม ม.1269
7. ถ้ายังไม่เสร็จ ยื่นรายงานการชำระบัญชี (ลช.3) ต่อนายทะเบียนทุก 3 เดือน (ม.1267) และเรียกประชุมใหญ่ทุกสิ้นปี (ม.1268)
งบการเงิน ณ วันเลิก ตามคู่มือ DBD ใช้วันที่ลงมติ หรือวันที่นายทะเบียนรับจดทะเบียนเลิกก็ได้ และสำหรับบริษัทจำกัดต้องให้ผู้สอบบัญชีรับอนุญาต (CPA) ตรวจสอบและรับรอง
เช็กลิสต์เอกสารจดทะเบียนเสร็จการชำระบัญชี (ขั้นที่ 2)
☐ แบบ ลช.1 คำขอจดทะเบียน
☐ แบบ ลช.3 รายงานการชำระบัญชี
☐ แบบ ลช.5 รายการจดทะเบียนเสร็จการชำระบัญชี
☐ แบบ ลช.6 รายละเอียดสมุดบัญชีและเอกสาร
☐ งบการเงิน ณ วันเลิก ที่ผู้สอบบัญชีรับอนุญาตตรวจสอบและรับรอง
☐ แบบรับรองการตรวจสอบบัญชีของกรมสรรพากร
☐ สำเนาบัตรประชาชนผู้ชำระบัญชี
☐ รายงานการประชุมใหญ่ที่อนุมัติรายงานการชำระบัญชี (อนุมัติงบ ณ วันเลิกในการประชุมเดียวกันได้)
หลังจดเสร็จ ต้องมอบสมุดบัญชีและเอกสารให้นายทะเบียนภายใน 14 วัน ตาม ม.1271 และตาม ม.1272 ห้ามฟ้องเรียกหนี้ของบริษัท ผู้ถือหุ้น หรือผู้ชำระบัญชี เมื่อพ้น 2 ปีนับแต่วันสิ้นสุดการชำระบัญชี
ยื่นออนไลน์ได้หรือไม่
ได้ คู่มือ DBD ระบุว่ายื่นจดเลิกและเสร็จการชำระบัญชีผ่าน e-Registration / DBD Biz Regist ได้ ยืนยันตัวตนด้วย ThaID, NDID หรือแอป DBD e-Service และระบบเปิด 24 ชั่วโมง ข่าวฐานเศรษฐกิจ (30 ก.ย. 2569) รายงานว่าตั้งแต่ 1 พฤศจิกายน 2569 DBD จะขยายให้ทุกประเภทคำขอของห้างหุ้นส่วนและบริษัทจำกัดยื่นผ่าน DBD Biz Regist ช่องทางเดียว ซึ่งมีแนวโน้มครอบคลุมการเลิกและเสร็จการชำระบัญชีด้วย ควรตรวจสอบกับ DBD สายด่วน 1570 ก่อนยื่น
ปิดบริษัทต้องจัดการภาษีอะไรบ้าง
คำตอบสั้น ๆ คือ ต้องแจ้งเลิกต่อสรรพากรภายใน 15 วัน ยื่น ภ.ง.ด.50 ณ วันเลิกภายใน 150 วัน และยังต้องยื่นภาษีทุกรอบระหว่างชำระบัญชีจนกว่าจะจดเสร็จ
ประเด็นภาษี | สิ่งที่ต้องทำ (ข้อกฎหมาย/แนวปฏิบัติกรมสรรพากร) |
แจ้งเลิก ม.72 | ผู้ชำระบัญชีและผู้จัดการแจ้งเจ้าพนักงานประเมินภายใน 15 วันนับแต่วันที่นายทะเบียนรับจดเลิก |
ภ.ง.ด.50 ณ วันเลิก | วันจดทะเบียนเลิกเป็นวันสุดท้ายของรอบบัญชี ยื่นพร้อมงบการเงินภายใน 150 วัน ขอขยายเวลาได้โดยยื่นคำร้องต่ออธิบดีภายใน 30 วันนับแต่วันจดเลิก |
ระหว่างชำระบัญชี | ยังต้องยื่น ภ.ง.ด.51 และ ภ.ง.ด.50 พร้อมงบการเงินทุกรอบ จนกว่าจะจดเสร็จการชำระบัญชี |
ทรัพย์สินคงเหลือ ม.74 | ตีราคาตามราคาตลาด ณ วันเลิก เพื่อคำนวณกำไรสุทธิ |
ภาษีหัก ณ ที่จ่าย | หากยังมีการจ่ายเงินได้ที่ต้องหัก ยังต้องหักและยื่นแบบตามปกติ |
ภาษีธุรกิจเฉพาะ | มีแบบ ภ.ธ.09 แจ้งการเปลี่ยนแปลง กำหนดเวลาให้ตรวจสอบกับสรรพากรพื้นที่ |
เงินคืนผู้ถือหุ้น | ส่วนที่เกินเงินทุนเป็นเงินได้ตาม ม.40(4)(ฉ) ผู้ถือหุ้นบุคคลธรรมดาถูกหัก ณ ที่จ่ายอัตราก้าวหน้าตาม ม.50(2) ถ้ามีมติจ่ายปันผลจากกำไรสะสมก่อน เป็น ม.40(4)(ข) หัก ณ ที่จ่าย 10% |
เมื่อชำระบัญชีเสร็จ ควรแจ้งสรรพากรพื้นที่ด้วย เพราะคำพิพากษาฎีกาที่ 2094/2553 วางแนวว่าผู้ชำระบัญชีที่ชำระบัญชีเสร็จโดยไม่แจ้งเจ้าพนักงานประเมินอาจต้องรับผิดฐานละเมิด แม้กฎหมายไม่ได้บังคับ tax clearance ก่อนจดเสร็จสำหรับบริษัทไทยทั่วไป แต่กรมสรรพากรอาจขอให้ DBD ระงับการรับจดเสร็จระหว่างตรวจสอบภาษีได้
ปิด VAT ต้องทำอย่างไร
ผู้ประกอบการจดทะเบียน VAT ต้องแจ้งเลิกด้วยแบบ ภ.พ.09 ภายใน 15 วันนับจากวันเลิกประกอบกิจการ พร้อมคืนใบ ภ.พ.20 ตาม ม.85/15 และยังต้องยื่น ภ.พ.30 ทุกเดือน แม้ไม่มียอด จนกว่าจะได้รับแจ้งการถอนชื่อ สินค้าคงเหลือและทรัพย์สินที่ใช้ในกิจการ ณ วันเลิกถือเป็นการขายตาม ม.77/1(8)(ฉ) ใช้ราคาตลาดเป็นฐานภาษีตาม ม.79/3(5) โทษไม่แจ้งเลิกปรับไม่เกิน 5,000 บาท และไม่คืนใบทะเบียนปรับไม่เกิน 2,000 บาท รายละเอียดเชิงลึกอ่านได้ในบทความปิด VAT
ปิดบริษัทต้องปิดประกันสังคมและจัดการลูกจ้างอย่างไร
คำตอบสั้น ๆ คือ ต้องแจ้งลูกจ้างพ้นสภาพและแจ้งเลิกกิจการกับสำนักงานประกันสังคม พร้อมจ่ายค่าชดเชยตามกฎหมายแรงงาน
· แจ้งลูกจ้างพ้นสภาพด้วยแบบ สปส.6-09 ภายในวันที่ 15 ของเดือนถัดไป (ยื่นออนไลน์ผ่าน e-Service ของ sso.go.th ได้)
· แจ้งเลิกกิจการต่อสำนักงานประกันสังคมพื้นที่ภายในวันที่ 15 ของเดือนถัดจากเดือนที่เลิก การไม่แจ้งหรือแจ้งช้ามีโทษตามกฎหมายประกันสังคม
· กองทุนเงินทดแทน ให้ตรวจสอบวิธีแจ้งเลิกกับสำนักงานประกันสังคมพื้นที่
· การเลิกจ้างเพราะเลิกกิจการต้องบอกกล่าวล่วงหน้าหรือจ่ายค่าจ้างแทนการบอกกล่าว และจ่ายค่าชดเชยตาม ม.118 พ.ร.บ.คุ้มครองแรงงาน ซึ่งอยู่ระหว่าง 30–400 วัน ตามอายุงาน (ดูตารางเต็มในบทความค่าใช้จ่ายปิดบริษัท)
ปิดบริษัทมีค่าใช้จ่ายและใช้เวลานานแค่ไหน
คำตอบสั้น ๆ คือ ค่าธรรมเนียม DBD ไม่สูง แต่ค่าใช้จ่ายรวมและระยะเวลาขึ้นกับความพร้อมของบัญชีและภาระภาษีเป็นหลัก
· ค่าธรรมเนียม DBD: 500 บาทต่อการจดทะเบียนแต่ละครั้ง (เลิก / เสร็จการชำระบัญชี) รวมประมาณ 1,000 บาท — ต้องตรวจสอบอัตราล่าสุดกับ DBD สายด่วน 1570 หนังสือรับรอง 40 บาทต่อรายการ และรับรองสำเนาเอกสาร 50 บาทต่อหน้า ไม่พบข้อมูลส่วนลดสำหรับการยื่นออนไลน์ในกรณีนี้
· ค่าใช้จ่ายตามราคาตลาด: ค่าประกาศหนังสือพิมพ์ ค่าไปรษณีย์ลงทะเบียน ค่าสอบบัญชี ค่าทำบัญชี/ปิดงบ ค่าบริการผู้ชำระบัญชีหรือที่ปรึกษา ซึ่งแตกต่างตามขนาดกิจการและผู้ให้บริการ
· ค่าใช้จ่ายแฝง: ภาษีค้าง เบี้ยปรับ เงินเพิ่ม ค่าปรับงบการเงินค้างส่ง และค่าชดเชยลูกจ้าง
ด้านระยะเวลา ประมาณการจากประสบการณ์ทั่วไป (ไม่ใช่ระยะเวลาตามกฎหมาย) กรณีไม่ซับซ้อน ไม่จด VAT ไม่มีทรัพย์สินหรือหนี้คงค้าง และบัญชีพร้อม อาจใช้ราว 2–4 เดือน หากจด VAT หรือมีรายการค้าง อาจใช้ 6 เดือนขึ้นไป หรือเกิน 1 ปีหากถูกตรวจสอบภาษี ไม่มีผู้ใดยืนยันระยะเวลาแน่นอนได้
ตัวอย่างสถานการณ์: บริษัท เอ จำกัด ปิดกิจการร้านออนไลน์
ตัวอย่างสมมติเพื่อประกอบความเข้าใจ
บริษัท เอ จำกัด มีผู้ถือหุ้น 3 คน ถือหุ้นชนิดระบุชื่อทั้งหมด จด VAT มีลูกจ้าง 2 คน และมีสินค้าคงเหลือ ผู้ถือหุ้นตัดสินใจเลิกกิจการ
1. กรรมการส่งหนังสือนัดประชุมทางไปรษณีย์ตอบรับล่วงหน้า 14 วัน ไม่ต้องลงหนังสือพิมพ์นัดประชุม
2. ที่ประชุมลงมติพิเศษให้เลิก ตั้งกรรมการ 1 คนเป็นผู้ชำระบัญชี วันประชุมจึงเป็นวันเริ่มนับ 14 วัน
3. ผู้ชำระบัญชีลงประกาศหนังสือพิมพ์ ส่งจดหมายลงทะเบียนถึงเจ้าหนี้ และยื่นจดเลิกกับ DBD ภายใน 14 วัน
4. หลัง DBD รับจดเลิก แจ้งสรรพากรตาม ม.72 และยื่น ภ.พ.09 ภายใน 15 วัน ส่วนสินค้าคงเหลือ ณ วันเลิกต้องคำนวณ VAT ตามราคาตลาด
5. เลิกจ้างลูกจ้าง จ่ายค่าชดเชยตามอายุงาน และยื่น สปส.6-09 ภายในวันที่ 15 ของเดือนถัดไป
6. ปิดงบ ณ วันเลิก ให้ CPA รับรอง ยื่น ภ.ง.ด.50 ภายใน 150 วัน และยื่น ภ.พ.30 ทุกเดือนจนได้รับแจ้งการถอนชื่อ
7. เมื่อสะสางครบ เรียกประชุมใหญ่อนุมัติรายงานการชำระบัญชี และจดเสร็จภายใน 14 วัน
จุดที่ทำให้บริษัท เอ ใช้เวลานานกว่ากรณีทั่วไป คือการรอถอนชื่อจากระบบ VAT ไม่ใช่งานทะเบียนกับ DBD
ข้อผิดพลาดที่พบบ่อยเมื่อปิดบริษัท
· นับ 14 วันผิดวัน เริ่มนับจากวันประชุมลงมติ ไม่ใช่วันที่เอกสารพร้อม
· คิดว่าจดเลิกแล้วจบ บริษัทยังไม่สิ้นสภาพจนกว่าจะจดเสร็จการชำระบัญชี และยังมีหน้าที่ยื่นภาษีระหว่างชำระบัญชี
· ยื่น ภ.พ.09 แล้วหยุดยื่น ภ.พ.30 หน้าที่ยังอยู่จนกว่าอธิบดีจะสั่งถอนชื่อ
· คืนเงินผู้ถือหุ้นก่อนเคลียร์หนี้ ม.1269 อนุญาตเฉพาะส่วนที่ไม่ต้องใช้ชำระหนี้
· ปล่อยงบการเงินที่ค้างส่ง การไม่ส่งงบการเงินมีโทษปรับไม่เกิน 50,000 บาทตาม พ.ร.บ.การบัญชี พ.ศ. 2543 และหน้าที่ยื่นงบ/ภาษีที่ค้างไม่หายไปเพราะเลิกบริษัท
· ทิ้งบริษัทไว้แทนการปิด การถูกขีดชื่อเป็นร้างไม่ได้ทำให้ความรับผิดของกรรมการและผู้ถือหุ้นหมดไป (ม.1273/3)
คำแนะนำจากมุมมองผู้เชี่ยวชาญ
ส่วนนี้เป็นคำแนะนำเชิงปฏิบัติ ไม่ใช่ข้อกฎหมาย
· ตรวจสุขภาพบัญชีก่อนเรียกประชุม เพราะเส้นตายจำนวนมากเริ่มเดินทันทีที่ลงมติ หากบัญชียังไม่พร้อมควรเคลียร์ก่อน
· เลือกวันเลิกให้สัมพันธ์กับรอบ VAT และรอบบัญชี เพื่อลดจำนวนแบบที่ต้องยื่นซ้ำซ้อน
· ทำบัญชีรายชื่อเจ้าหนี้ให้ครบ ก่อนส่งจดหมายลงทะเบียน เพราะผู้ชำระบัญชีต้องแจ้งเจ้าหนี้ทุกคนที่ปรากฏในเอกสาร
· วางแผนการคืนเงินผู้ถือหุ้น โดยพิจารณาว่าจะจ่ายปันผลจากกำไรสะสมก่อนหรือคืนเมื่อชำระบัญชี ซึ่งมีผลทางภาษีต่างกัน ควรให้ผู้เชี่ยวชาญคำนวณตามข้อเท็จจริง
· เก็บหลักฐานทุกขั้น ทั้งใบตอบรับไปรษณีย์ หนังสือพิมพ์ และหลักฐานส่งอีเมล เพราะผู้ชำระบัญชีต้องพิสูจน์ได้ว่าทำตามหน้าที่ครบ
สรุป
การปิดบริษัท 2569 ต้องเดิน 2 ขั้นให้ครบ คือ จดทะเบียนเลิกบริษัทและจดทะเบียนเสร็จการชำระบัญชี โดยมีงานภาษี VAT และประกันสังคมคู่ขนานตลอดทาง จุดที่ต้องระวังที่สุดคือเส้นตาย 14 วันหลังวันลงมติ เส้นตาย 15 วันกับกรมสรรพากร การยื่นภาษีระหว่างชำระบัญชี และงบการเงิน ณ วันเลิกที่ต้องให้ผู้สอบบัญชีรับอนุญาตรับรอง หากเตรียมบัญชีให้พร้อมก่อนเริ่ม กระบวนการทั้งหมดจะคาดการณ์ได้มากขึ้นและลดความเสี่ยงที่ผู้ชำระบัญชีต้องรับผิดภายหลัง
3. FAQ
ปิดบริษัทแล้วกรรมการต้องเป็นผู้ชำระบัญชีเสมอหรือไม่?
ไม่เสมอไป ตาม ม.1251 ป.พ.พ. กรรมการเป็นผู้ชำระบัญชีโดยปริยาย เว้นแต่ข้อบังคับหรือที่ประชุมผู้ถือหุ้นตั้งบุคคลอื่น เช่น ผู้ถือหุ้นบางคนหรือบุคคลภายนอก นอกจากนี้ศาลอาจตั้งผู้ชำระบัญชีได้ตามคำร้องของอัยการหรือผู้มีส่วนได้เสีย หากเปลี่ยนตัวผู้ชำระบัญชีภายหลัง ต้องจดทะเบียนภายใน 14 วันตาม ม.1258
ผู้ถือหุ้นไม่เห็นด้วยกับการเลิกบริษัททั้งหมด จะเลิกได้ไหม?
ได้ หากได้มติพิเศษไม่น้อยกว่า 3 ใน 4 ของจำนวนเสียงของผู้ถือหุ้นที่มาประชุมและมีสิทธิออกเสียง ตาม ม.1194 และการประชุมครบองค์ประชุมตาม ม.1178 คือผู้ถือหุ้นไม่น้อยกว่า 2 คน ถือหุ้นรวมกันไม่น้อยกว่า 1 ใน 4 ของทุน สิ่งสำคัญคือการนัดประชุมต้องถูกต้องตาม ม.1175 มิฉะนั้นมติอาจถูกโต้แย้งได้
ถ้าบริษัทมีหนี้มากกว่าทรัพย์สิน ยังชำระบัญชีตามปกติได้หรือไม่?
ผู้ชำระบัญชีต้องเรียกค่าหุ้นที่ยังค้างจากผู้ถือหุ้นก่อนตาม ม.1265 หากเรียกครบแล้วทรัพย์สินยังไม่พอชำระหนี้ ม.1266 กำหนดให้ผู้ชำระบัญชีต้องร้องขอให้ศาลสั่งให้บริษัทล้มละลายทันที กรณีนี้จึงไม่ใช่การชำระบัญชีแบบปกติและควรปรึกษาผู้เชี่ยวชาญก่อนลงมติเลิก
หลังจดเสร็จการชำระบัญชีแล้ว เจ้าหนี้ยังฟ้องได้อีกนานแค่ไหน?
ตาม ม.1272 ห้ามฟ้องเรียกหนี้ของบริษัท ผู้ถือหุ้น หรือผู้ชำระบัญชี เมื่อพ้น 2 ปีนับแต่วันสิ้นสุดการชำระบัญชี ส่วนหน่วยงานภาษี คำพิพากษาฎีกาที่ 2094/2553 ชี้ว่าผู้ชำระบัญชีที่ชำระบัญชีเสร็จโดยไม่แจ้งเจ้าพนักงานประเมินอาจต้องรับผิดฐานละเมิด จึงควรแจ้งสรรพากรพื้นที่เมื่อชำระบัญชีเสร็จ
ต้องเก็บเอกสารบัญชีไว้นานเท่าไรหลังปิดบริษัท?
ตาม ม.1271 ป.พ.พ. ผู้ชำระบัญชีต้องมอบสมุดบัญชีและเอกสารให้นายทะเบียนภายใน 14 วันหลังจดเสร็จ และนายทะเบียนจะเก็บไว้ 10 ปี ส่วน พ.ร.บ.การบัญชี พ.ศ. 2543 ม.14 กำหนดหลักทั่วไปให้เก็บบัญชีและเอกสาร 5 ปีนับแต่วันปิดบัญชี ในทางปฏิบัติควรเก็บสำเนาของตนเองไว้ด้วยเพื่อใช้ชี้แจงหากมีการตรวจสอบภายหลัง
ประชุมเลิกบริษัทผ่าน Zoom ได้หรือไม่?
ได้ การประชุมผ่านสื่ออิเล็กทรอนิกส์ตาม พ.ร.ก.ว่าด้วยการประชุมผ่านสื่ออิเล็กทรอนิกส์ พ.ศ. 2563 มีผลเท่ากับการประชุมตามกฎหมาย และส่งหนังสือนัดทางอีเมลได้ แต่ต้องเก็บสำเนาหลักฐานการส่งไว้ ระบบที่ใช้และการบันทึกการประชุมควรเป็นไปตามเงื่อนไขของกฎหมายดังกล่าว ซึ่งควรตรวจสอบรายละเอียดล่าสุดกับหน่วยงานที่เกี่ยวข้อง
4. CTA — ต้องการความช่วยเหลือจากผู้เชี่ยวชาญ?
ต้องการความช่วยเหลือจากผู้เชี่ยวชาญ?
การปิดบริษัทมีเส้นตายหลายจุดที่เริ่มนับพร้อมกัน ThaiRegisters ช่วยให้คุณวางลำดับงานได้ครบตั้งแต่ก่อนประชุมจนจดเสร็จการชำระบัญชี
· ตรวจสถานะบริษัทเบื้องต้น ทั้งงบการเงินค้าง ภาษี VAT และประกันสังคม ก่อนกำหนดวันเลิก
· จัดทำหนังสือนัดประชุม รายงานการประชุมมติพิเศษ และเอกสารจดเลิก (ลช.1, ลช.2)
· ประสานการประกาศหนังสือพิมพ์ แจ้งเจ้าหนี้ และยื่นจดทะเบียนกับ DBD
· ดูแลงานบัญชีและภาษีระหว่างชำระบัญชี ภ.ง.ด.50/51 ภ.พ.09 ภ.พ.30 และประสานผู้สอบบัญชี
· จัดทำเอกสารจดทะเบียนเสร็จการชำระบัญชี (ลช.3, ลช.5, ลช.6)
ปุ่ม CTA: ขอใบเสนอราคาปิดบริษัท
CTA รอง: ปรึกษาเบื้องต้นเรื่องขั้นตอนปิดบริษัท
ข้อมูลที่ควรเตรียมเมื่อติดต่อ
· หนังสือรับรองบริษัทฉบับล่าสุดหรือเลขทะเบียนนิติบุคคล
· สถานะการส่งงบการเงินและภาษีย้อนหลัง
· บริษัทจด VAT หรือไม่ มีลูกจ้างหรือไม่
· รายการทรัพย์สิน เจ้าหนี้ และลูกหนี้ที่ยังคงค้าง
· จำนวนผู้ถือหุ้นและชนิดของหุ้น
