
ยื่นงบการเงินล่าช้ามีผลอย่างไร? ค่าปรับ ผลทางภาษี และวิธีแก้ไขสำหรับบริษัทและห้าง

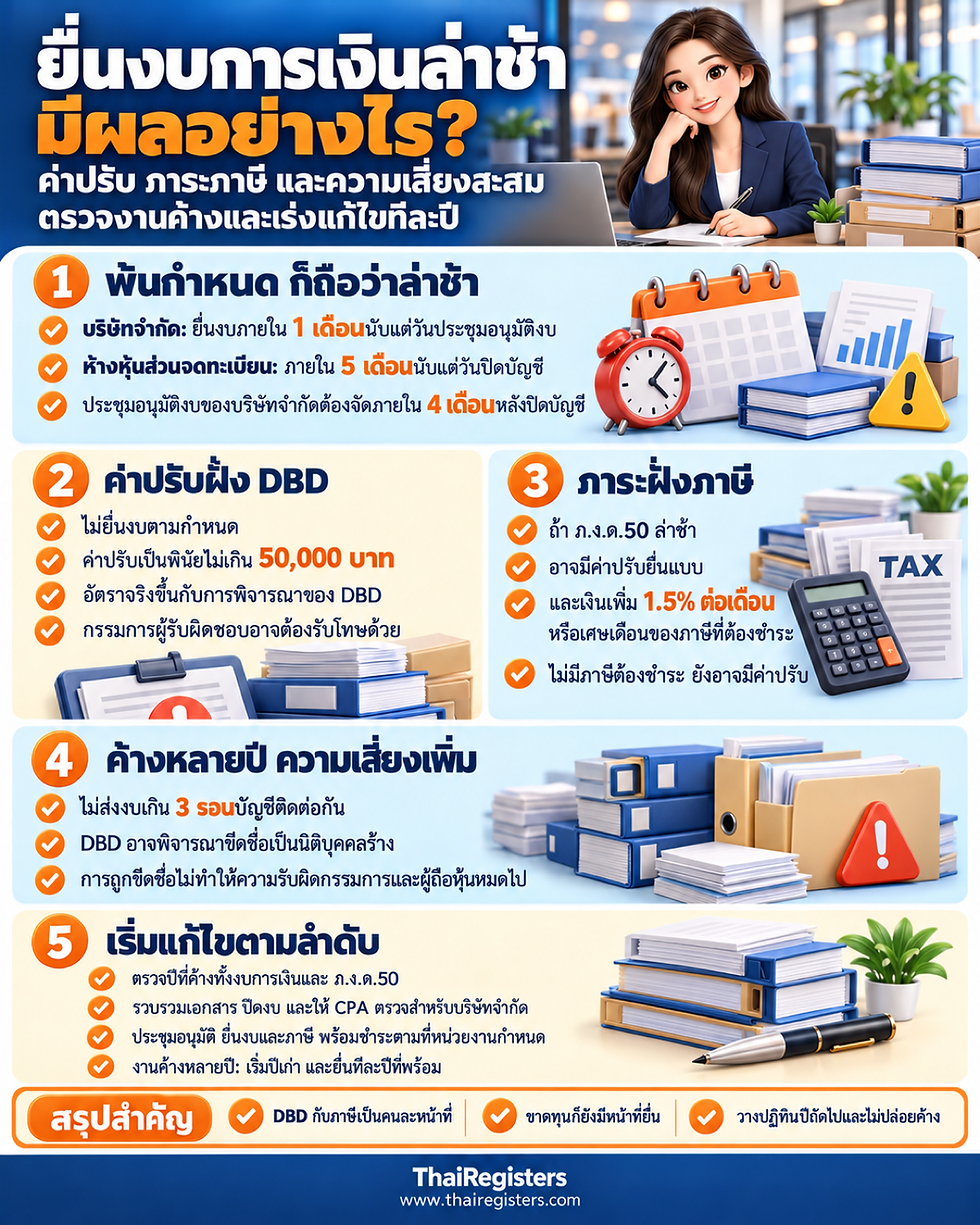
ยื่นงบการเงินล่าช้ามีผลอย่างไร มีผลหลัก 3 ด้าน (1) ความผิดตาม พ.ร.บ.การบัญชี ม.30 ค่าปรับไม่เกิน 50,000 บาท โดยตารางที่ DBD เผยแพร่ เช่น บริษัทจำกัดยื่นช้าไม่เกิน 2 เดือน ประมาณ 2,000 บาท (นิติบุคคลและกรรมการรวมกัน) และเพิ่มขึ้นตามเวลาที่ช้า (2) ภ.ง.ด.50 ที่ต้องยื่นพร้อมงบมักช้าตาม อาจมีเงินเพิ่มร้อยละ 1.5 ต่อเดือน (3) ไม่ยื่นเกิน 3 รอบบัญชีติดต่อกัน อาจถูกพิจารณาขีดชื่อเป็นบริษัทร้าง
กำหนดยื่นงบการเงินคือเมื่อไร และนับว่า "ล่าช้า" ตั้งแต่วันไหน?
นับว่าล่าช้าเมื่อพ้นกำหนดตาม พ.ร.บ.การบัญชี ม.11 วรรคหนึ่ง ซึ่งแตกต่างตามประเภทนิติบุคคล
ประเภทนิติบุคคล | กำหนดยื่นงบการเงินต่อ DBD |
บริษัทจำกัด / บริษัทมหาชนจำกัด | ภายใน 1 เดือนนับแต่วันที่ที่ประชุมผู้ถือหุ้นอนุมัติงบการเงิน |
ห้างหุ้นส่วนจดทะเบียน | ภายใน 5 เดือนนับแต่วันปิดบัญชี |
นิติบุคคลต่างประเทศ / กิจการร่วมค้า | ภายใน 5 เดือนนับแต่วันปิดบัญชี |
สำหรับบริษัทจำกัด งบต้องผ่านผู้สอบบัญชีและนำเสนอที่ประชุมใหญ่อนุมัติภายใน 4 เดือนนับแต่วันที่ลงในงบดุล (ป.พ.พ. ม.1197) กรณีรอบบัญชีสิ้นสุด 31 ธันวาคม และประชุมวันสุดท้าย 30 เมษายน กำหนดยื่นงบจะครบประมาณสิ้นเดือนพฤษภาคม และเลื่อนได้หากตรงวันหยุดตามประกาศ DBD เช่น ปี 2569 DBD ประกาศเส้นตายเป็น 2 มิถุนายน 2569
ข้อควรระวัง: ถ้าบริษัทไม่ได้จัดประชุมอนุมัติงบภายในกำหนด ปัญหาไม่ได้มีแค่การยื่นงบช้า แต่ยังมีความผิดเรื่องการประชุมตามกฎหมายอีกส่วนหนึ่ง ซึ่งมีโทษปรับตามกฎหมาย
ยื่นงบการเงินล่าช้าโดน DBD ปรับเท่าไร?
ฐานความผิดคือ ม.30 พ.ร.บ.การบัญชี (ไม่ยื่นงบตาม ม.11 วรรคหนึ่ง) ค่าปรับเป็นพินัยสูงสุดไม่เกิน 50,000 บาท ส่วนอัตราที่เรียกเก็บจริงในแต่ละกรณีขึ้นกับการพิจารณาของ DBD
ตารางอัตราค่าปรับที่ DBD เผยแพร่
DBD เผยแพร่ตารางอัตราค่าปรับ "กรณียื่นงบการเงินเกินกว่าระยะเวลาที่กฎหมายกำหนด" บนเว็บไซต์ (อ้างระเบียบกรมว่าด้วยการเปรียบเทียบความผิด พ.ศ. 2555) ตัวเลขด้านล่างเป็นยอดของนิติบุคคลบวกกรรมการผู้จัดการหรือหุ้นส่วนผู้จัดการ
ระยะเวลาล่าช้า | บริษัทจำกัด / ห้างหุ้นส่วนจดทะเบียน | บริษัทมหาชนจำกัด / นิติบุคคลต่างประเทศ |
ไม่เกิน 2 เดือน | 1,000 + 1,000 = 2,000 บาท | 2,000 + 2,000 = 4,000 บาท |
เกิน 2 – 4 เดือน | 4,000 + 4,000 = 8,000 บาท | 24,000 + 24,000 = 48,000 บาท |
เกิน 4 เดือน หรือไม่ยื่น | 6,000 + 6,000 = 12,000 บาท | 36,000 + 36,000 = 72,000 บาท |
หมายเหตุสำคัญ: ตารางนี้เป็นเกณฑ์ภายในที่ DBD เผยแพร่ก่อนระบบค่าปรับเป็นพินัยตาม พ.ร.บ.ว่าด้วยการปรับเป็นพินัย พ.ศ. 2565 อัตราที่เรียกเก็บจริงอาจแตกต่างตามการพิจารณาของ DBD ควรตรวจสอบกับ DBD สายด่วน 1570 ก่อนวางแผนงบประมาณ
ข้อสังเกตสำคัญคือ ค่าปรับคิดทั้งตัวนิติบุคคลและกรรมการ เพราะ ม.40 กำหนดให้กรรมการผู้จัดการ หุ้นส่วนผู้จัดการ หรือผู้รับผิดชอบที่สั่งการหรือไม่ป้องกันต้องรับโทษด้วย อธิบดี DBD เคยให้ข่าวว่าอัตราค่าปรับจะเพิ่มขึ้นตามระยะเวลาที่ล่าช้า
มีความผิดอื่นที่อาจตามมาพร้อมกันหรือไม่?
มี ถ้าสาเหตุที่ยื่นช้าเกิดจากปัญหาอื่นในระบบบัญชี อาจมีความผิดเพิ่มเติมแยกจากการยื่นช้า
สถานการณ์ | ฐานกฎหมาย | ค่าปรับสูงสุด |
ไม่จัดทำบัญชีเลย | ม.28 | ไม่เกิน 30,000 บาท และวันละไม่เกิน 1,000 บาทจนกว่าจะปฏิบัติ |
ไม่ปิดบัญชีทุก 12 เดือน หรือไม่มีผู้ทำบัญชีที่มีคุณสมบัติ | ม.29 | ไม่เกิน 10,000 บาท |
งบไม่ผ่านการตรวจสอบของผู้สอบบัญชีรับอนุญาต | ม.32 | ไม่เกิน 20,000 บาท |
บัญชีหรือเอกสารสูญหายแล้วไม่แจ้งภายใน 15 วัน | ม.31 | ไม่เกิน 5,000 บาท |
ยื่นงบการเงินล่าช้ามีผลทางภาษีอย่างไร?
ผลทางภาษีเกิดผ่าน ภ.ง.ด.50 เพราะบริษัทต้องยื่น ภ.ง.ด.50 พร้อมงบการเงินต่อกรมสรรพากรภายใน 150 วันนับแต่วันสุดท้ายของรอบบัญชี (ยื่นออนไลน์ได้ถึง 158 วัน สำหรับแบบที่ครบกำหนดภายใน 31 ม.ค. 2570) ถ้างบยังไม่เสร็จ ภ.ง.ด.50 มักช้าตามไปด้วย
เงินเพิ่มและค่าปรับของ ภ.ง.ด.50
· เงินเพิ่มร้อยละ 1.5 ต่อเดือนหรือเศษของเดือน ของภาษีที่ต้องชำระ เมื่อยื่นหรือชำระล่าช้า (ประมวลรัษฎากร ม.27) และข้อหารือกรมสรรพากรระบุว่าไม่มีบทกฎหมายให้งดหรือลดเงินเพิ่มนี้
· ค่าปรับยื่นแบบล่าช้า FAQ ของกรมสรรพากรระบุว่าไม่เกิน 2,000 บาท
· สิทธิขยายเวลา 8 วันใช้เฉพาะการยื่นออนไลน์ หากยื่นเกินกำหนดที่ขยายแล้ว เงินเพิ่มนับจากกำหนดเดิม
บริษัทขาดทุนยื่นงบช้า มีเงินเพิ่มไหม?
เงินเพิ่มคำนวณจากภาษีที่ต้องชำระ ถ้าบริษัทขาดทุนและไม่มีภาษีต้องชำระ ฐานคำนวณเงินเพิ่มจะเป็นศูนย์ แต่ยังมีหน้าที่ยื่น ภ.ง.ด.50 และอาจมีค่าปรับการยื่นล่าช้า ส่วนค่าปรับทางฝั่ง DBD ไม่ขึ้นกับกำไรหรือขาดทุน
ถ้ายื่นงบการเงินล่าช้าหลายปี หรือไม่ยื่นเลย จะเกิดอะไรขึ้น?
ยิ่งปล่อยนาน ผลยิ่งสะสมและแก้ยากขึ้น ตารางด้านล่างสรุปลำดับผลกระทบตามระยะเวลา
ระยะเวลา | ผลที่อาจเกิดขึ้น |
ช้าไม่กี่วันถึง 2 เดือน | ค่าปรับขั้นต่ำตามตาราง DBD; ภ.ง.ด.50 อาจช้าตาม |
ช้าเกิน 2–4 เดือน | ค่าปรับขั้นสูงขึ้น; เงินเพิ่มภาษีสะสมรายเดือน (ถ้ามีภาษีต้องชำระ) |
ช้าเกิน 4 เดือน หรือไม่ยื่น | ค่าปรับขั้นสูงสุดตามตาราง; งบปีถัดไปเริ่มต่อคิวค้าง |
ไม่ยื่นเกิน 3 รอบบัญชีติดต่อกัน | DBD อาจพิจารณาขีดชื่อออกจากทะเบียนเป็นนิติบุคคลร้าง |
ถูกขีดชื่อแล้วจบปัญหาหรือไม่?
ไม่จบ การถูกขีดชื่อไม่ทำให้ความรับผิดของกรรมการและผู้ถือหุ้นหมดไป (ป.พ.พ. ม.1273/3) และบริษัทยังไม่ได้ผ่านการชำระบัญชีอย่างถูกต้อง การปล่อยให้ถูกขีดชื่อจึงไม่ใช่ทางเลือกแทนการปิดบริษัท
ผลทางปฏิบัติที่มักตามมา
นอกจากค่าปรับ งบที่ค้างยื่นทำให้ข้อมูลงบการเงินของบริษัทในระบบ DBD ไม่เป็นปัจจุบัน ซึ่งในทางปฏิบัติอาจกระทบการขอสินเชื่อ การเข้าประมูลงาน หรือการตรวจสอบจากคู่ค้าที่ขอดูงบย้อนหลัง (เป็นข้อสังเกตทั่วไป เงื่อนไขขึ้นกับแต่ละหน่วยงานหรือสถาบันการเงิน ต้องตรวจสอบข้อมูลล่าสุดกับหน่วยงานที่เกี่ยวข้อง)
ยื่นงบการเงินล่าช้าไปแล้ว ต้องแก้ไขอย่างไร?
หลักคือยื่นโดยเร็ว เพราะค่าปรับตามตาราง DBD และเงินเพิ่มภาษีเพิ่มขึ้นตามเวลา ลำดับขั้นตอนที่แนะนำมีดังนี้
1. ตรวจสถานะ ว่าค้างยื่นงบกี่ปี และ ภ.ง.ด.50 ค้างปีใดบ้าง
2. ให้ผู้ทำบัญชีที่มีคุณสมบัติปิดงบให้เสร็จ โดยรวบรวม statement ธนาคาร ใบกำกับภาษี และเอกสารประกอบให้ครบ
3. ส่งงบให้ผู้สอบบัญชีรับอนุญาตตรวจสอบ (บริษัทจำกัด) หรือผู้สอบบัญชีที่เหมาะสมตามประเภทกิจการ
4. จัดประชุมผู้ถือหุ้นอนุมัติงบ ส่งสำเนางบให้ผู้ถือหุ้นก่อนวันประชุมไม่น้อยกว่า 3 วัน และส่ง บอจ.5 ภายใน 14 วันหลังประชุม (เป็นคนละกำหนดกับงบการเงิน)
5. ยื่นงบผ่าน DBD e-Filing กรอกแบบ ส.บช.3 อัปโหลดงบรูปแบบ XBRL และแนบรายงานผู้สอบบัญชีกับหมายเหตุประกอบงบ
6. ยื่น ภ.ง.ด.50 พร้อมงบการเงิน และชำระภาษีพร้อมเงินเพิ่ม (ถ้ามี)
7. ชำระค่าปรับตามที่ DBD แจ้ง ช่องทางและวิธีชำระควรตรวจสอบกับ DBD 1570
8. วางปฏิทินปีถัดไป เพื่อไม่ให้ซ้ำ
ถ้ารู้ล่วงหน้าว่าจะยื่นไม่ทัน: พ.ร.บ.การบัญชี ม.11 ให้อำนาจอธิบดีขยายเวลาได้เป็นกรณี ควรติดต่อ DBD ก่อนครบกำหนดเพื่อสอบถามเงื่อนไข อย่ารอจนพ้นกำหนด
ต้องเตรียมอะไรบ้างเพื่อยื่นงบที่ล่าช้าผ่าน DBD e-Filing?
การยื่นงบที่ล่าช้าใช้ช่องทางและเอกสารเดียวกับการยื่นตามกำหนด คือระบบ DBD e-Filing ซึ่ง DBD ระบุว่าเป็นช่องทางที่กำหนด เช็กลิสต์ด้านล่างช่วยให้ไม่ต้องกลับไปแก้ซ้ำ
☐ เลขทะเบียนนิติบุคคล 13 หลัก และรหัสผ่านเข้าระบบ DBD e-Filing
☐ ข้อมูลสำหรับกรอกแบบ ส.บช.3
☐ ไฟล์งบการเงินรูปแบบ XBRL (.zip) ที่จัดทำจากโปรแกรม DBD XBRL in Excel V.2.0
☐ ไฟล์ PDF รายงานของผู้สอบบัญชี (บริษัทจำกัด)
☐ ไฟล์ PDF หมายเหตุประกอบงบการเงิน
☐ สำหรับบริษัทมหาชนจำกัด: รายงานการประชุมอนุมัติงบ และรายงานประจำปี เพิ่มเติม
☐ วันที่ประชุมผู้ถือหุ้นอนุมัติงบ (บริษัทจำกัด) เพื่อใช้นับกำหนดและตรวจความสอดคล้อง
☐ หลักฐานการยื่น บอจ.5 แยกต่างหาก ภายใน 14 วันหลังประชุมสามัญ
ก่อนกดส่ง ระบบให้ติ๊กรับรองความถูกต้อง จึงควรให้ผู้ทำบัญชีตรวจว่าตัวเลขใน XBRL ตรงกับงบที่ผู้สอบบัญชีลงนาม
ยื่นงบล่าช้า กับ ไม่ยื่นงบเลย ต่างกันอย่างไร?
ต่างกันที่ระดับผลกระทบ การยื่นช้ายังแก้จบได้ในรอบนั้นด้วยการยื่นและชำระค่าปรับ ส่วนการไม่ยื่นเลยทำให้ปัญหาสะสมข้ามปีและเสี่ยงถูกพิจารณาขีดชื่อ
ประเด็น | ยื่นงบล่าช้า | ไม่ยื่นงบเลย |
ค่าปรับตามตารางที่ DBD เผยแพร่ | ตามขั้นระยะเวลาที่ช้า | ขั้นสูงสุด "เกิน 4 เดือน หรือไม่ยื่น" ของทุกปีที่ค้าง |
ภ.ง.ด.50 | อาจช้าตาม เงินเพิ่มสะสมถึงวันที่ยื่น | ยังค้างหน้าที่ เงินเพิ่มสะสมต่อเนื่อง (ถ้ามีภาษีต้องชำระ) |
สถานะทะเบียน | ยังปกติ | ไม่ยื่นเกิน 3 รอบบัญชีติดต่อกัน DBD อาจพิจารณาขีดชื่อ |
ความรับผิดของกรรมการ | ร่วมรับโทษตาม ม.40 | ร่วมรับโทษ และไม่หมดไปแม้ถูกขีดชื่อ |
ความยากในการแก้ไข | ปิดงบปีเดียว | ต้องทำงบย้อนหลังทีละปี เอกสารหายง่ายขึ้น |
ตัวอย่างสถานการณ์ธุรกิจไทย (ตัวอย่างสมมติ)
บริษัท เอ จำกัด รอบบัญชีสิ้นสุด 31 ธันวาคม 2568 ประชุมผู้ถือหุ้นอนุมัติงบวันที่ 30 เมษายน 2569 แต่สำนักงานบัญชีรอเอกสารจากเจ้าของจนยื่นงบได้ปลายเดือนกรกฎาคม 2569 ซึ่งช้ากว่าเส้นตาย 2 มิถุนายน 2569 ราวเกือบ 2 เดือน ตามตารางที่ DBD เผยแพร่ ช่วงนี้อยู่ในขั้น "ไม่เกิน 2 เดือน" ประมาณ 2,000 บาท (นิติบุคคลและกรรมการ) ถ้าช้าไปอีกไม่กี่สัปดาห์จะเข้าขั้น "เกิน 2–4 เดือน" ประมาณ 8,000 บาท ส่วน ภ.ง.ด.50 กำหนดออนไลน์ครบในต้นเดือนมิถุนายน 2569 จึงช้าด้วย และหากมีภาษีต้องชำระจะมีเงินเพิ่มร้อยละ 1.5 ต่อเดือนหรือเศษของเดือน (ตัวเลขเป็นการประมาณตามตาราง DBD อัตราจริงขึ้นกับการพิจารณาของหน่วยงาน)
ห้างหุ้นส่วนจำกัด บี ไม่ได้ยื่นงบมา 3 ปี เพราะหุ้นส่วนผู้จัดการเข้าใจว่าไม่มีรายได้ไม่ต้องยื่น เมื่อพบว่าเสี่ยงถูกพิจารณาขีดชื่อ จึงต้องทำบัญชีย้อนหลังทั้ง 3 ปี ยอมรับค่าปรับของทุกปีที่ค้าง และตัดสินใจว่าจะดำเนินกิจการต่อหรือเลิกห้างอย่างถูกต้อง
ข้อผิดพลาดที่พบบ่อย
· คิดว่ายื่นช้านิดเดียวไม่เป็นไร ค่าปรับตามตารางเริ่มตั้งแต่วันแรกที่พ้นกำหนด
· ใช้วันที่ 31 พฤษภาคมเป็นเส้นตายตายตัวทุกปี ทั้งที่กำหนดของบริษัทนับ 1 เดือนจากวันประชุม และ DBD อาจประกาศเลื่อนเมื่อตรงวันหยุด
· ยื่นงบแต่ลืม ภ.ง.ด.50 หรือกลับกัน ทั้งสองเป็นหน้าที่ต่อคนละหน่วยงาน
· รอให้ทุกปีที่ค้างพร้อมก่อนค่อยยื่น ทำให้ปีที่พร้อมแล้วต้องรอและค่าปรับเพิ่ม
· เข้าใจว่าบริษัทขาดทุนไม่ต้องรีบ ค่าปรับ DBD ไม่ขึ้นกับกำไรขาดทุน
· เชื่อตัวเลขค่าปรับจากแหล่งที่ไม่ระบุที่มา ควรอ้างอิงตารางที่ DBD เผยแพร่และยืนยันกับ DBD
คำแนะนำจากมุมมองผู้เชี่ยวชาญ
· ทำปฏิทินย้อนกลับจากเส้นตาย เช่น ส่งเอกสารครบภายในเดือนมกราคม ปิดงบเดือนกุมภาพันธ์ ผู้สอบบัญชีตรวจเดือนมีนาคม ประชุมเมษายน (เป็นแผนตัวอย่าง ไม่ใช่กำหนดตามกฎหมาย)
· นัดผู้สอบบัญชีล่วงหน้า ช่วงใกล้เส้นตายผู้สอบบัญชีมีงานมาก ปีนี้ DBD ระบุว่ามีนิติบุคคลต้องยื่นงบราว 907,151 ราย
· จัดลำดับงบค้างจากปีเก่าไปปีใหม่ และยื่นทีละปีที่พร้อม ไม่ต้องรอพร้อมทั้งหมด
· อย่าเลือก "ปล่อยให้ร้าง" ความรับผิดของกรรมการยังอยู่ และต้นทุนแก้ไขภายหลังมักสูงกว่า
· ถ้าไม่ดำเนินกิจการแล้ว ให้พิจารณาเลิกและชำระบัญชีอย่างถูกต้อง แทนการแบกค่าปรับทุกปี
สรุป
ยื่นงบการเงินล่าช้ามีผลอย่างไร สรุปได้ 3 ด้าน คือ ค่าปรับตาม พ.ร.บ.การบัญชี ม.30 สูงสุด 50,000 บาท ซึ่งตารางที่ DBD เผยแพร่คิดทั้งนิติบุคคลและกรรมการและเพิ่มตามระยะเวลาที่ช้า ผลทางภาษีผ่าน ภ.ง.ด.50 ที่ต้องยื่นพร้อมงบภายใน 150 วัน (ออนไลน์ 158 วัน) พร้อมเงินเพิ่มร้อยละ 1.5 ต่อเดือนหากมีภาษีต้องชำระ และความเสี่ยงถูกขีดชื่อหากไม่ยื่นเกิน 3 รอบบัญชีติดต่อกัน ทางแก้หลักคือยื่นโดยเร็ว และวางปฏิทินปีถัดไปไม่ให้ซ้ำ
ยื่นงบการเงินช้าไป 1 วัน ถือว่าล่าช้าแล้วหรือไม่?
ถือว่าล่าช้า เพราะ ม.11 วรรคหนึ่ง พ.ร.บ.การบัญชี กำหนดเวลาไว้ชัดเจน และตารางค่าปรับที่ DBD เผยแพร่เริ่มขั้นแรกที่ "ไม่เกิน 2 เดือน" ซึ่งรวมการช้าเพียงไม่กี่วัน ดังนั้นควรตรวจวันครบกำหนดจริงของบริษัทจากวันประชุมผู้ถือหุ้น และติดตามประกาศเลื่อนเส้นตายของ DBD ในแต่ละปี
ค่าปรับยื่นงบล่าช้า บริษัทจ่ายแทนกรรมการได้ไหม?
ตามตารางที่ DBD เผยแพร่ ค่าปรับแยกเป็นส่วนของนิติบุคคลและส่วนของกรรมการผู้จัดการหรือหุ้นส่วนผู้จัดการ เพราะ ม.40 กำหนดให้ผู้รับผิดชอบต้องรับโทษด้วย ส่วนในทางภาษี ค่าปรับและเงินเพิ่มเป็นรายจ่ายต้องห้ามของบริษัทตาม ม.65 ตรี(6) ประมวลรัษฎากร การบันทึกบัญชีกรณีบริษัทจ่ายแทนกรรมการควรปรึกษาผู้ทำบัญชี
ขอขยายเวลายื่นงบการเงินได้หรือไม่?
ได้ในบางกรณี เพราะ ม.11 พ.ร.บ.การบัญชี ให้อำนาจอธิบดีกรมพัฒนาธุรกิจการค้าขยายเวลาได้เป็นกรณี แต่ไม่ใช่สิทธิอัตโนมัติ ควรติดต่อ DBD ก่อนครบกำหนดพร้อมเหตุผลและหลักฐาน รายละเอียดเงื่อนไขและแบบคำขอต้องตรวจสอบข้อมูลล่าสุดกับ DBD สายด่วน 1570
ยื่นงบการเงินล่าช้า แต่ยื่น ภ.ง.ด.50 ทัน เป็นไปได้ไหม?
เป็นไปได้ในบางกรณี เพราะกำหนดทั้งสองต่างกัน ภ.ง.ด.50 ครบภายใน 150 วันนับแต่วันสิ้นรอบบัญชี (ออนไลน์ 158 วัน) ส่วนงบของบริษัทนับ 1 เดือนจากวันประชุม บริษัทที่ปิดงบเสร็จและยื่น ภ.ง.ด.50 พร้อมงบให้กรมสรรพากรทันกำหนด แต่ยื่นงบต่อ DBD ช้า จะมีความผิดฝั่ง DBD เพียงด้านเดียว
งบค้างหลายปี ต้องยื่นปีไหนก่อน?
โดยทั่วไปควรเริ่มจากปีเก่าที่สุดก่อน เพราะยอดยกมาของแต่ละปีต้องต่อเนื่องจากปีก่อนหน้า ผู้ทำบัญชีจะจัดทำงบทีละปี ส่งผู้สอบบัญชีตรวจ จัดประชุมอนุมัติ และยื่นทีละปีเมื่อพร้อม ไม่จำเป็นต้องรอให้ทุกปีเสร็จก่อน การยื่นเร็วช่วยลดความเสี่ยงถูกพิจารณาขีดชื่อเมื่อค้างเกิน 3 รอบบัญชี
ห้างหุ้นส่วนจำกัดยื่นงบล่าช้า ค่าปรับต่างจากบริษัทไหม?
ตามตารางที่ DBD เผยแพร่ ห้างหุ้นส่วนจดทะเบียนอยู่กลุ่มเดียวกับบริษัทจำกัด เช่น ช้าไม่เกิน 2 เดือน ประมาณ 2,000 บาท (นิติบุคคลและหุ้นส่วนผู้จัดการ) ข้อต่างคือกำหนดยื่นของห้างนับ 5 เดือนนับแต่วันปิดบัญชี ไม่ได้นับจากวันประชุม อัตราจริงขึ้นกับการพิจารณาของ DBD
ต้องการความช่วยเหลือจากผู้เชี่ยวชาญ?
ถ้าบริษัทของคุณยื่นงบไม่ทันแล้ว หรือมีงบค้างหลายปี ThaiRegisters ช่วยเคลียร์ให้ครบตามลำดับ
· ตรวจสถานะงบการเงินและ ภ.ง.ด.50 ที่ค้างยื่นทั้งหมด
· จัดทำบัญชีและงบการเงินย้อนหลัง พร้อมประสานผู้สอบบัญชีรับอนุญาต
· เตรียมเอกสารประชุมผู้ถือหุ้น บอจ.5 และยื่นงบผ่าน DBD e-Filing
· ยื่น ภ.ง.ด.50 และคำนวณเงินเพิ่มที่เกี่ยวข้อง
· วางปฏิทินปิดงบปีถัดไป หรือประเมินการเลิกบริษัทหากไม่ดำเนินกิจการแล้ว
ข้อมูลที่ควรเตรียมเมื่อติดต่อ:
· ชื่อบริษัทและเลขทะเบียนนิติบุคคล 13 หลัก
· รอบบัญชีที่ค้างยื่นงบและ ภ.ง.ด.50
· สถานะเอกสารบัญชี (มีครบ มีบางส่วน หรือไม่มี)
· ผู้ทำบัญชีและผู้สอบบัญชีปัจจุบัน (ถ้ามี)
· หนังสือแจ้งจาก DBD หรือกรมสรรพากร (ถ้ามี)



