
เช็กลิสต์เอกสารส่งสำนักงานบัญชีทุกเดือน: 7 หมวดที่ต้องส่งให้ทันกำหนดยื่นภาษี

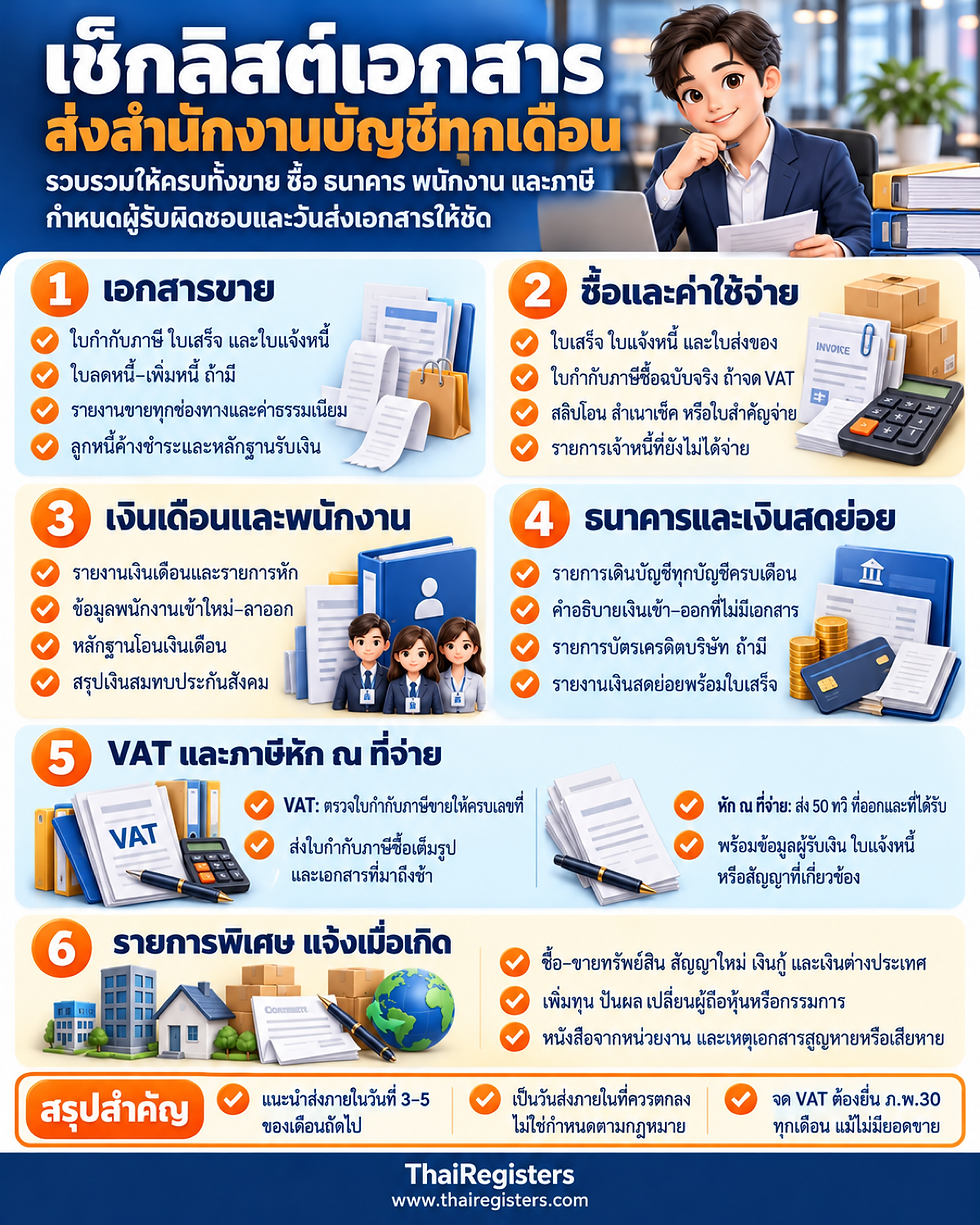
เช็กลิสต์เอกสารส่งสำนักงานบัญชีทุกเดือนควรครอบคลุม 7 หมวด คือ (1) เอกสารขาย (2) เอกสารซื้อและค่าใช้จ่าย (3) เงินเดือนและประกันสังคม (4) ธนาคาร (5) ภาษีมูลค่าเพิ่ม (6) ภาษีหัก ณ ที่จ่าย (7) รายการพิเศษ เช่น สัญญาใหม่ ทรัพย์สิน เงินกู้ ควรส่งให้ครบตั้งแต่ต้นเดือนถัดไป เพราะกำหนดยื่นภาษีรายเดือนเริ่มตั้งแต่วันที่ 7 (ภ.ง.ด.1/3/53 แบบกระดาษ) และวันที่ 15 (ภ.พ.30 แบบกระดาษ และประกันสังคม)
ทำไมต้องส่งเอกสารให้สำนักงานบัญชีครบทุกเดือน?
เพราะเป็นหน้าที่ตามกฎหมายของกิจการ และเป็นข้อมูลตั้งต้นของการยื่นภาษีทุกเดือน พ.ร.บ.การบัญชี พ.ศ. 2543 ม.12 กำหนดให้ผู้มีหน้าที่จัดทำบัญชีต้องส่งมอบเอกสารประกอบการลงบัญชีให้ผู้ทำบัญชีอย่างครบถ้วนถูกต้อง และผู้ทำบัญชีต้องลงรายการภายในระยะเวลาที่อธิบดีกรมพัฒนาธุรกิจการค้าประกาศกำหนด
ถ้าเอกสารมาช้าหรือไม่ครบ ผลที่ตามมาคือ ยื่นภาษีรายเดือนไม่ทัน เสียเงินเพิ่ม ขอคืนภาษีซื้อไม่ได้ และปิดงบปลายปีล่าช้า ซึ่งเป็นต้นทุนที่หลีกเลี่ยงได้ด้วยระบบส่งเอกสารที่ดี
ปฏิทินกำหนดยื่นภาษีรายเดือนที่สำนักงานบัญชีต้องใช้เอกสารของคุณ
กำหนดยื่นด้านล่างเป็นตัวกำหนดว่าเอกสารต้องถึงสำนักงานบัญชีเมื่อไร (กำหนดยื่นออนไลน์เป็นสิทธิขยายเวลา 8 วันตามประกาศกระทรวงการคลัง ฉบับที่ 7 สำหรับแบบที่ครบกำหนดภายใน 31 มกราคม 2570 ควรตรวจสอบการต่ออายุหลังจากนั้น)
แบบ/รายการ | ใช้เมื่อ | ยื่นแบบกระดาษ | ยื่นออนไลน์ |
ภ.ง.ด.1 | หักภาษีจากเงินเดือนค่าจ้างลูกจ้าง | ภายในวันที่ 7 ของเดือนถัดไป | ภายในวันที่ 15 ของเดือนถัดไป |
ภ.ง.ด.3 | หักภาษีเมื่อจ่ายเงินได้ให้บุคคลธรรมดา | ภายในวันที่ 7 ของเดือนถัดไป | ภายในวันที่ 15 ของเดือนถัดไป |
ภ.ง.ด.53 | หักภาษีเมื่อจ่ายเงินได้ให้นิติบุคคล | ภายในวันที่ 7 ของเดือนถัดไป | ภายในวันที่ 15 ของเดือนถัดไป |
ภ.พ.30 | กิจการที่จด VAT (ยื่นทุกเดือนแม้ไม่มียอดขาย) | ภายในวันที่ 15 ของเดือนถัดไป | ภายในวันที่ 23 ของเดือนถัดไป |
เงินสมทบประกันสังคม | กิจการที่มีลูกจ้าง | นำส่งภายในวันที่ 15 ของเดือนถัดไป | — |
ข้อควรทราบ: ภ.ง.ด.1, 3 และ 53 โดยทั่วไปยื่นเมื่อมีการจ่ายเงินได้ที่ต้องหักภาษีในเดือนนั้น ส่วน ภ.พ.30 ต้องยื่นทุกเดือนสำหรับผู้ที่จด VAT "ไม่ว่าจะได้ขายสินค้าหรือให้บริการในเดือนภาษีนั้นหรือไม่ก็ตาม" (ประมวลรัษฎากร ม.83)
คำแนะนำเชิงปฏิบัติ: ตกลงกับสำนักงานบัญชีให้ส่งเอกสารครบภายในวันที่ 3–5 ของเดือนถัดไป เพื่อให้มีเวลาตรวจ สอบถาม และยื่นแบบก่อนครบกำหนด (เป็นข้อแนะนำ ไม่ใช่กำหนดตามกฎหมาย)
หมวด 1: เอกสารขายต้องส่งอะไรบ้าง?
ส่งหลักฐานรายได้ทุกช่องทางของเดือนนั้น เพื่อให้รายได้ในบัญชีตรงกับยอดเงินที่เข้าบัญชีและยอดภาษีขาย
☐ สำเนาใบกำกับภาษีขาย (เต็มรูปหรืออย่างย่อ) เรียงตามเลขที่ ครบทุกเลข รวมใบที่ยกเลิก
☐ ใบเสร็จรับเงิน / ใบแจ้งหนี้ / ใบส่งของ ที่ออกในเดือน
☐ ใบลดหนี้และใบเพิ่มหนี้ (ถ้ามี)
☐ รายงานยอดขายจากระบบ POS หรือแพลตฟอร์มออนไลน์ (รวมรายงานค่าธรรมเนียมแพลตฟอร์ม)
☐ รายการลูกค้าที่ค้างชำระ และหลักฐานการรับชำระหนี้เก่า
☐ หนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) ที่ลูกค้าหักไว้จากเรา — ใช้เป็นเครดิตภาษีของกิจการ
จุดตรวจ: ถ้าใช้ระบบ e-Tax Invoice & e-Receipt ให้แจ้งสำนักงานบัญชีด้วย เพราะผู้ที่ได้รับอนุมัติต้องส่งข้อมูลให้กรมสรรพากรภายในวันที่ 15 ของเดือนถัดไป
หมวด 2: เอกสารซื้อและค่าใช้จ่ายต้องส่งอะไรบ้าง?
ส่งหลักฐานรายจ่ายทุกรายการที่ใช้ในกิจการ พร้อมหลักฐานการจ่ายเงิน เพราะรายจ่ายที่พิสูจน์ผู้รับไม่ได้เป็นรายจ่ายต้องห้ามทางภาษี (ประมวลรัษฎากร ม.65 ตรี(18))
☐ ใบกำกับภาษีซื้อฉบับจริง (สำหรับกิจการที่จด VAT)
☐ ใบเสร็จรับเงิน ใบแจ้งหนี้ ใบส่งของ ของผู้ขาย
☐ หลักฐานการจ่ายเงิน เช่น สลิปโอน สำเนาเช็ค
☐ ใบสำคัญจ่ายพร้อมลายมือชื่อผู้อนุมัติ (กรณีไม่มีใบเสร็จจากผู้ขาย ควรมีชื่อ ที่อยู่ เลขประจำตัวผู้รับเงิน)
☐ สัญญาเช่า สัญญาจ้าง หรือใบสั่งซื้อที่เกี่ยวข้อง (เมื่อเริ่มสัญญาใหม่)
☐ รายการเจ้าหนี้ที่ยังไม่ได้จ่าย
ใบกำกับภาษีซื้อแบบไหนนำมาหักภาษีซื้อไม่ได้?
ก่อนส่งให้สำนักงานบัญชี ควรคัดแยกเอกสารต่อไปนี้ เพราะภาษีซื้อนำมาหักไม่ได้
· ใบกำกับภาษีอย่างย่อ (ประกาศอธิบดีฯ เกี่ยวกับ VAT ฉบับที่ 42)
· ใบกำกับภาษีที่ข้อความไม่ถูกต้องหรือไม่สมบูรณ์ในสาระสำคัญ (ม.82/5)
· ภาษีซื้อที่ไม่เกี่ยวกับการประกอบกิจการโดยตรง และภาษีซื้อจากค่ารับรอง (ม.82/5)
· ภาษีซื้อเกี่ยวกับรถยนต์นั่งหรือรถยนต์โดยสารที่มีที่นั่งไม่เกิน 10 คน รวมค่าน้ำมันและค่าซ่อม ยกเว้นกิจการที่เข้าข้อยกเว้นตามประกาศฉบับที่ 42
ใบกำกับภาษีเต็มรูปต้องมีอย่างน้อย 8 รายการตาม ม.86/4 เช่น คำว่า "ใบกำกับภาษี" ชื่อ ที่อยู่ เลขประจำตัวผู้เสียภาษีของผู้ออก ชื่อและที่อยู่ของผู้ซื้อ เลขลำดับ รายละเอียดสินค้า จำนวน VAT แยกชัดแจ้ง และวันที่ออก ควรตรวจชื่อและที่อยู่บริษัทเราให้ถูกต้องตั้งแต่รับเอกสาร
หมวด 3: เอกสารเงินเดือนและประกันสังคมต้องส่งอะไรบ้าง?
ส่งข้อมูลการจ่ายเงินเดือนทั้งหมดของเดือน เพราะใช้ทั้งการยื่น ภ.ง.ด.1 การนำส่งประกันสังคม และการบันทึกค่าใช้จ่าย
☐ รายงานเงินเดือน (payroll) แยกเงินเดือน ค่าล่วงเวลา คอมมิชชั่น โบนัส และรายการหัก
☐ รายชื่อพนักงานเข้าใหม่และลาออกในเดือน พร้อมวันที่มีผล
☐ หลักฐานการโอนเงินเดือน
☐ ข้อมูลลดหย่อนที่พนักงานแจ้งเปลี่ยนแปลง (ถ้ามี)
☐ สรุปเงินสมทบประกันสังคมของเดือน
เงินสมทบประกันสังคมกรณีลูกจ้างตามมาตรา 33 คือฝ่ายลูกจ้างร้อยละ 5 และนายจ้างร้อยละ 5 ของค่าจ้าง โดยตั้งแต่ 1 มกราคม 2569 เพดานค่าจ้างที่ใช้คำนวณเพิ่มเป็น 17,500 บาทต่อเดือน (สมทบสูงสุดฝ่ายละ 875 บาท) ตามกฎกระทรวงที่ประกาศในราชกิจจานุเบกษาเมื่อ ธ.ค. 2568 นำส่งภายในวันที่ 15 ของเดือนถัดไป (ควรตรวจสอบข้อมูลล่าสุดกับสำนักงานประกันสังคม 1506)
หมวด 4: เอกสารธนาคารต้องส่งอะไรบ้าง?
ส่ง statement ทุกบัญชีที่เป็นชื่อบริษัท ครบทั้งเดือน เพราะเป็นหลักฐานกลางที่ใช้กระทบยอดรายได้และรายจ่ายทุกรายการ
☐ Statement เงินฝากทุกบัญชี ตั้งแต่วันแรกถึงวันสุดท้ายของเดือน
☐ คำอธิบายรายการเงินเข้าและเงินออกที่ไม่มีเอกสาร (เช่น เงินที่กรรมการโอนเข้า เงินที่บริษัทโอนให้กรรมการ)
☐ รายการบัตรเครดิตบริษัท (ถ้ามี)
☐ รายงานเงินสดย่อยและใบเสร็จประกอบ
☐ สัญญาเงินกู้และตารางผ่อนชำระ เมื่อมีเงินกู้ใหม่
หมวด 5: เอกสารเพื่อยื่น ภ.พ.30 มีอะไรเพิ่มเติม?
ถ้ากิจการจด VAT สำนักงานบัญชีต้องจัดทำรายงานภาษีขายและรายงานภาษีซื้อจากเอกสารหมวด 1 และ 2 จึงต้องได้เอกสารครบก่อนวันที่ 15 (กระดาษ) หรือ 23 (ออนไลน์)
☐ ยืนยันว่าใบกำกับภาษีขายครบทุกเลขที่ ไม่มีเลขขาด
☐ ใบกำกับภาษีซื้อเต็มรูปฉบับจริงทั้งหมดของเดือน
☐ ใบกำกับภาษีซื้อที่มาถึงช้าจากเดือนก่อน (แจ้งสำนักงานบัญชีให้พิจารณาตามเงื่อนไขที่กรมสรรพากรกำหนด)
☐ หลักฐานการนำเข้าหรือการส่งออก (ถ้ามี)
☐ แจ้งกรณีเดือนนี้ไม่มียอดขาย — ยังต้องยื่น ภ.พ.30
ภาษีที่ต้องชำระคิดจากภาษีขายหักภาษีซื้อรายเดือน หากภาษีซื้อมากกว่าภาษีขาย ขอคืนหรือนำไปเครดิตได้ตามเงื่อนไข ปัจจุบันอัตรา VAT ที่ใช้จริงคือร้อยละ 6.3 บวกภาษีท้องถิ่น รวมเป็นร้อยละ 7 ถึง 30 กันยายน 2570 ตาม พ.ร.ฎ. ฉบับที่ 807
หมวด 6: เอกสารภาษีหัก ณ ที่จ่ายต้องส่งอะไรบ้าง?
ส่งสำเนาหนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) ทุกใบที่กิจการออกให้ผู้รับเงินในเดือน พร้อมข้อมูลผู้รับ เพราะผู้จ่ายเงินได้มีหน้าที่หัก นำส่ง และออกหนังสือรับรอง หากหักไม่ถูกต้องหรือไม่นำส่ง ผู้จ่ายต้องรับผิดร่วมและเสียเงินเพิ่มร้อยละ 1.5 ต่อเดือน (ม.27)
☐ สำเนา 50 ทวิ ทุกใบที่ออกในเดือน
☐ ชื่อ ที่อยู่ เลขประจำตัวผู้เสียภาษีของผู้รับเงิน (แยกบุคคลธรรมดา → ภ.ง.ด.3 / นิติบุคคล → ภ.ง.ด.53)
☐ ใบแจ้งหนี้หรือสัญญาที่ระบุประเภทเงินได้ (ค่าบริการ ค่าเช่า ค่าโฆษณา ค่าขนส่ง)
☐ รายการที่จ่ายผ่านระบบ e-Withholding Tax (ถ้ามี)
อัตราหัก ณ ที่จ่ายที่ใช้บ่อย (จ่ายให้บริษัทหรือห้างหุ้นส่วนนิติบุคคลในไทย)
ประเภทเงินได้ | อัตรา |
ค่าบริการ / ค่าจ้างทำของ / ค่าวิชาชีพอิสระ | ร้อยละ 3 |
ค่าเช่าทรัพย์สิน | ร้อยละ 5 |
ค่าโฆษณา | ร้อยละ 2 |
ค่าขนส่ง (ไม่รวมค่าโดยสารขนส่งสาธารณะ) | ร้อยละ 1 |
เบี้ยประกันวินาศภัย | ร้อยละ 1 |
ที่มา: คำสั่งกรมสรรพากร ท.ป.4/2528 (ฉบับแก้ไข) หากจ่ายผ่านระบบ e-Withholding Tax อัตราร้อยละ 5, 3 และ 2 ลดเหลือร้อยละ 1 โดย ครม. อนุมัติขยายมาตรการช่วง 1 ม.ค. 2569 – 31 ธ.ค. 2570 (ควรตรวจสอบประกาศล่าสุดของกรมสรรพากร)
หมวด 7: รายการพิเศษที่ควรแจ้งทุกครั้งที่เกิดขึ้น
รายการเหล่านี้ไม่ได้เกิดทุกเดือน แต่ถ้าไม่แจ้ง สำนักงานบัญชีจะบันทึกผิดหรือพลาดภาษีที่เกี่ยวข้อง
☐ ซื้อหรือขายทรัพย์สินถาวร (รถ เครื่องจักร คอมพิวเตอร์) พร้อมใบกำกับภาษีและสัญญา
☐ สัญญาใหม่กับลูกค้าหรือผู้ขายรายใหญ่ สัญญาเช่า สัญญาเงินกู้
☐ การเพิ่มทุน การจ่ายเงินปันผล หรือการเปลี่ยนแปลงผู้ถือหุ้นและกรรมการ
☐ การรับหรือจ่ายเงินกับต่างประเทศ
☐ หนังสือหรือจดหมายจากกรมสรรพากร DBD หรือสำนักงานประกันสังคม
☐ เอกสารบัญชีสูญหายหรือเสียหาย — ต้องแจ้งภายใน 15 วันตาม ม.15 พ.ร.บ.การบัญชี (แจ้งผ่าน DBD e-Permit)
ตัวอย่างสถานการณ์ธุรกิจไทย (ตัวอย่างสมมติ)
บริษัท เอ จำกัด ร้านกาแฟ 1 สาขา จด VAT มีพนักงาน 5 คน เดิมเจ้าของส่งเอกสารให้สำนักงานบัญชีราววันที่ 20 ของเดือนถัดไป ทำให้ ภ.พ.30 ต้องยื่นออนไลน์วันสุดท้ายแทบทุกเดือน และ ภ.ง.ด.53 ของค่าเช่าร้านเคยยื่นไม่ทันวันที่ 15 จนเสียเงินเพิ่ม เมื่อเปลี่ยนมาใช้เช็กลิสต์ 7 หมวด ให้พนักงานหน้าร้านสแกนใบกำกับภาษีซื้อทุกวัน และส่ง statement กับ payroll ภายในวันที่ 3 สำนักงานบัญชีจึงมีเวลาตรวจ และพบว่าใบเสร็จค่าน้ำมันรถเก๋งของเจ้าของเป็นภาษีซื้อที่นำมาหักไม่ได้ จึงแยกออกก่อนยื่น
ข้อผิดพลาดที่พบบ่อย
· ส่งเฉพาะเอกสารที่มี VAT ทั้งที่ค่าใช้จ่ายที่ไม่มี VAT ก็ต้องบันทึกบัญชี
· ส่งใบกำกับภาษีอย่างย่อแทนเต็มรูป ทำให้ขอหักภาษีซื้อไม่ได้
· ไม่ส่ง statement ทุกบัญชี รายได้หรือรายจ่ายบางรายการจึงตกหล่น
· ลืมหัก ณ ที่จ่ายหรือไม่แจ้งการจ่ายค่าเช่า ค่าบริการ ผู้จ่ายต้องรับผิดร่วมและเสียเงินเพิ่ม
· ไม่ยื่น ภ.พ.30 ในเดือนที่ไม่มียอดขาย ซึ่งเป็นหน้าที่ตาม ม.83
· ทิ้งต้นฉบับหลังส่งสำเนา บัญชีและเอกสารต้องเก็บไม่น้อยกว่า 5 ปีนับแต่วันปิดบัญชี (ม.14) ณ สถานที่ทำการ (ม.13)
· ใช้ชื่อหรือที่อยู่บริษัทผิดในใบกำกับภาษีซื้อ ต้องขอให้ผู้ขายออกใหม่
คำแนะนำจากมุมมองผู้เชี่ยวชาญ
· ตั้งวันส่งเอกสารภายในที่แน่นอน และกำหนดผู้รับผิดชอบในบริษัท 1 คน
· จัดโฟลเดอร์ตาม 7 หมวด ทั้งแบบกระดาษและไฟล์สแกน ตั้งชื่อไฟล์ด้วยปี-เดือน-หมวด
· ตรวจใบกำกับภาษีซื้อตั้งแต่วันที่รับ ไม่ใช่ตอนสิ้นเดือน เพราะขอแก้กับผู้ขายได้ง่ายกว่า
· ใช้การโอนเงินแทนเงินสด เพื่อให้มีหลักฐานการจ่ายตรวจสอบได้
· ขอรายงานสรุปรายเดือนจากสำนักงานบัญชี เพื่อยืนยันว่ายื่นแบบใดไปแล้ว และตรวจยอดกับ statement ของคุณเอง
· ทบทวนเช็กลิสต์เมื่อธุรกิจเปลี่ยน เช่น เริ่มจด VAT เริ่มจ้างพนักงาน หรือเริ่มขายผ่านแพลตฟอร์ม
สรุป
เช็กลิสต์เอกสารส่งสำนักงานบัญชีทุกเดือนที่ใช้ได้จริงต้องผูกกับกำหนดยื่นภาษี ได้แก่ ภ.ง.ด.1/3/53 วันที่ 7 (กระดาษ) หรือ 15 (ออนไลน์) ภ.พ.30 วันที่ 15 (กระดาษ) หรือ 23 (ออนไลน์) และประกันสังคมวันที่ 15 ของเดือนถัดไป การส่งเอกสาร 7 หมวดให้ครบตั้งแต่ต้นเดือนช่วยให้ยื่นภาษีทัน ลดเงินเพิ่ม รักษาสิทธิภาษีซื้อ และทำให้ปิดงบปลายปีเร็วขึ้น ที่สำคัญคือการส่งเอกสารครบถ้วนเป็นหน้าที่ของกิจการตาม ม.12 พ.ร.บ.การบัญชี แม้จะจ้างสำนักงานบัญชีแล้วก็ตาม
ส่งเอกสารให้สำนักงานบัญชีเป็นไฟล์สแกนแทนต้นฉบับได้ไหม?
ส่งไฟล์สแกนเพื่อให้สำนักงานบัญชีบันทึกได้ในทางปฏิบัติ แต่กิจการต้องเก็บบัญชีและเอกสารต้นฉบับไว้ ณ สถานที่ทำการ (ม.13) ไม่น้อยกว่า 5 ปีนับแต่วันปิดบัญชี (ม.14) เว้นแต่ได้รับอนุญาตให้เก็บที่อื่น ส่วนใบกำกับภาษีซื้อ ควรใช้ฉบับจริงเพราะใบกำกับภาษีที่เป็นสำเนาเป็นภาษีซื้อต้องห้ามตามประกาศอธิบดีฯ ฉบับที่ 42 เว้นแต่เข้าข้อยกเว้น
เดือนไหนไม่มีรายการเลย ต้องส่งอะไรให้สำนักงานบัญชีไหม?
ควรส่งอย่างน้อย statement ธนาคารทุกบัญชีและแจ้งเป็นลายลักษณ์อักษรว่าเดือนนั้นไม่มีการขายหรือจ่ายเงิน เพราะถ้ากิจการจด VAT ยังต้องยื่น ภ.พ.30 ทุกเดือนแม้ไม่มียอดขาย ส่วน ภ.ง.ด.1/3/53 โดยทั่วไปยื่นเมื่อมีการจ่ายเงินได้ที่ต้องหัก สำนักงานบัญชีจะยืนยันได้ว่าเดือนนั้นต้องยื่นแบบใดบ้าง
ใบกำกับภาษีซื้อมาถึงช้า ข้ามเดือนแล้ว ยังใช้ได้ไหม?
โดยหลักยังนำภาษีซื้อไปใช้ในเดือนถัดไปได้ หากมีเหตุจำเป็นตามเงื่อนไขที่กรมสรรพากรกำหนด และไม่เกิน 3 ปีนับแต่วันที่ออกใบกำกับภาษี (ม.82/3) ควรส่งให้สำนักงานบัญชีทันทีที่ได้รับพร้อมแจ้งว่าเป็นเอกสารของเดือนใด เพื่อให้พิจารณาการบันทึกและยื่นอย่างถูกต้อง
ค่าใช้จ่ายที่ไม่มีใบเสร็จ ส่งให้สำนักงานบัญชีอย่างไร?
ทำใบสำคัญจ่ายระบุวันที่ รายการ จำนวนเงิน ชื่อ ที่อยู่ และเลขประจำตัวผู้รับเงิน (ถ้ามี) พร้อมลายมือชื่อผู้รับเงินและผู้อนุมัติ และแนบหลักฐานการโอนเงิน เพราะรายจ่ายที่พิสูจน์ผู้รับไม่ได้เป็นรายจ่ายต้องห้ามตาม ม.65 ตรี(18) ประมวลรัษฎากร สำนักงานบัญชีจะพิจารณาว่ารายการนั้นหักเป็นรายจ่ายทางภาษีได้หรือไม่
ต้องส่งเอกสารเงินเดือนแม้บริษัทจ้างบริษัท payroll แยกต่างหากไหม?
ต้องส่ง เพราะสำนักงานบัญชีต้องบันทึกค่าใช้จ่ายเงินเดือน หนี้สินภาษีหัก ณ ที่จ่าย และเงินสมทบประกันสังคมให้ตรงกับที่ยื่นจริง ควรขอรายงาน payroll สำเนา ภ.ง.ด.1 และหลักฐานการนำส่งประกันสังคมจากผู้ให้บริการ payroll แล้วส่งต่อให้สำนักงานบัญชีทุกเดือน เพื่อให้ยอดในงบการเงินตรงกับแบบที่ยื่น
ควรเก็บต้นฉบับเอกสารรายเดือนไว้ที่ไหน และนานเท่าไร?
เก็บไว้ ณ สถานที่ทำการของกิจการ ไม่น้อยกว่า 5 ปีนับแต่วันปิดบัญชี ตาม ม.13 และ ม.14 พ.ร.บ.การบัญชี อธิบดีอาจกำหนดให้กิจการบางประเภทเก็บนานกว่านี้แต่ไม่เกิน 7 ปี หากเอกสารสูญหายหรือเสียหายต้องแจ้งภายใน 15 วัน แนะนำให้จัดกล่องหรือแฟ้มแยกตามปีและเดือนเพื่อค้นหาง่ายเมื่อผู้สอบบัญชีหรือเจ้าหน้าที่ขอดู
ต้องการความช่วยเหลือจากผู้เชี่ยวชาญ?
ถ้าการรวบรวมเอกสารทุกเดือนยังไม่เป็นระบบ หรือยื่นภาษีรายเดือนไม่ทันบ่อยครั้ง ThaiRegisters ช่วยวางระบบและดูแลงานบัญชีรายเดือนให้
· รับทำบัญชีรายเดือน พร้อมยื่น ภ.พ.30 ภ.ง.ด.1/3/53 และนำส่งประกันสังคม
· ตรวจคุณภาพเอกสาร เช่น ใบกำกับภาษีซื้อ และหนังสือรับรองหัก ณ ที่จ่าย ก่อนยื่น
· ออกแบบเช็กลิสต์และรอบส่งเอกสารที่เหมาะกับธุรกิจของคุณ
· สรุปรายงานแบบที่ยื่นแล้วในแต่ละเดือนให้เจ้าของตรวจสอบ
ข้อมูลที่ควรเตรียมเมื่อติดต่อ:
· ประเภทธุรกิจและช่องทางขาย (หน้าร้าน ออนไลน์ แพลตฟอร์ม)
· สถานะการจด VAT และจำนวนพนักงาน
· จำนวนเอกสารขายและซื้อโดยประมาณต่อเดือน
· จำนวนบัญชีธนาคารของบริษัท
· วิธีส่งเอกสารที่สะดวก (กระดาษ สแกน โปรแกรมบัญชี)



